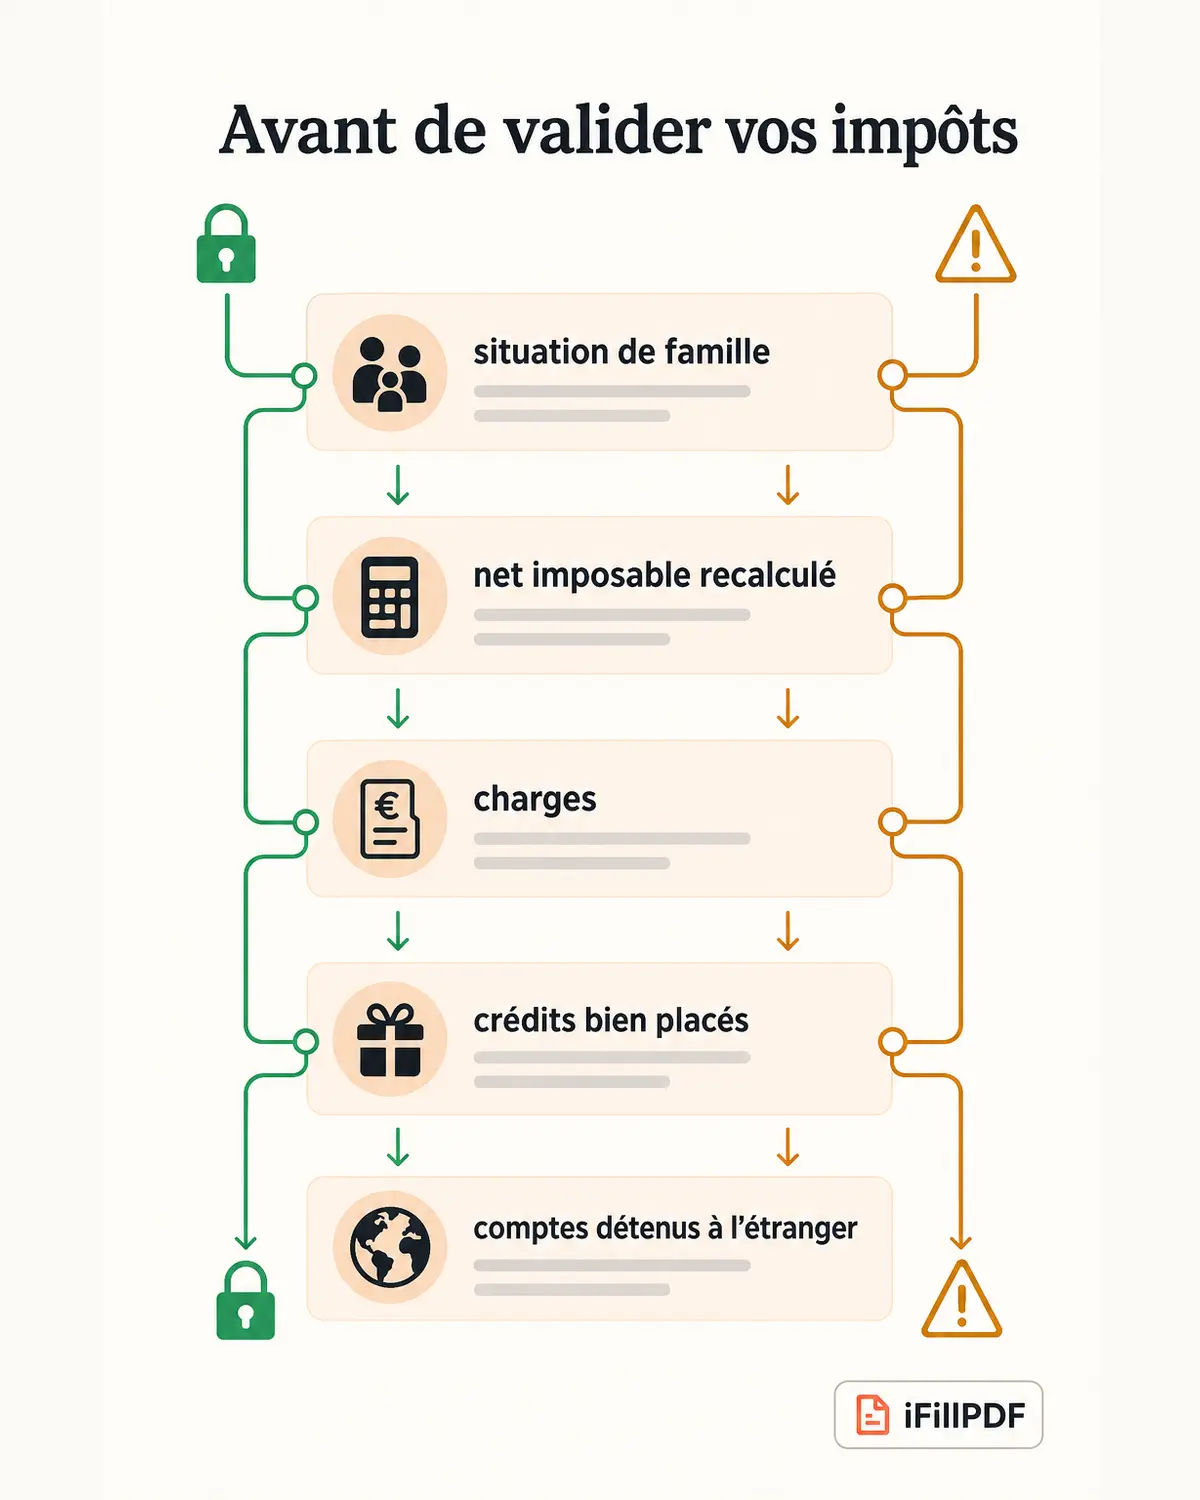
L'essentiel — Le formulaire 2042 est la déclaration de revenus de droit commun. Il n'est pas difficile : il est mal expliqué. Ses cases suivent une grammaire logique — le chiffre indique la rubrique, la lettre indique de qui l'on parle — et la comprendre suffit à ne plus chercher au hasard. La déclaration est aujourd'hui en ligne par principe et le plus souvent pré-remplie, ce qui déplace l'effort : il ne s'agit plus de tout saisir, mais de vérifier ce que l'administration a inscrit et d'ajouter ce qu'elle ne peut pas connaître — changement de situation familiale, comptes détenus à l'étranger, dons, charges déductibles, revenus fonciers, plus-values. Ce guide décrit la structure du formulaire, les annexes à joindre selon votre profil, dix erreurs récurrentes, la façon de corriger après envoi, et les délais de conservation des justificatifs.
À quoi sert exactement le 2042
Le formulaire 2042 sert à déclarer, pour un foyer fiscal, l'ensemble des revenus perçus au cours de l'année civile écoulée, ainsi que les charges et les avantages fiscaux qui s'y rattachent. C'est le document socle : les autres formulaires — 2042-C, 2042-C-PRO, 2042-RICI, 2044, 2074, 2086 — sont des annexes qui détaillent une catégorie de revenus ou d'avantages, et dont les résultats sont ensuite reportés sur le 2042.
Il porte un numéro Cerfa assorti d'un millésime qui change chaque année. Ne vous fiez jamais à un numéro trouvé sur un forum : la fiche du formulaire sur le site de l'administration fiscale donne la version en vigueur pour la campagne en cours, et c'est la seule qui sera acceptée.
La déclaration en ligne est le principe. Elle est obligatoire pour les contribuables dont la résidence principale dispose d'un accès à internet et qui sont en mesure de l'effectuer. La version papier subsiste pour les situations où cette condition n'est pas remplie — absence de connexion, incapacité à télédéclarer, première déclaration sans identifiant fiscal — et il faut alors la demander ou la télécharger. Déclarer sur papier alors qu'on relevait de l'obligation de télédéclaration expose à une majoration proportionnelle assortie d'un minimum forfaitaire.
Le calendrier suit toujours la même logique, année après année : le service en ligne ouvre au printemps, la date limite du papier tombe à la mi-mai, et la déclaration en ligne est échelonnée en trois vagues, de fin mai à début juin, selon le numéro de département de résidence. Les non-résidents relèvent de la première vague. Les dates exactes sont publiées chaque année par l'administration : vérifiez-les, elles bougent de quelques jours d'une campagne à l'autre.
La déclaration automatique existe depuis 2020. Si votre situation n'a pas changé et que l'administration dispose de toutes les informations, vous recevez une déclaration récapitulative : en l'absence de correction de votre part, elle est validée tacitement à la date limite. C'est un confort, et un piège — l'absence de réaction vaut acceptation, y compris d'une donnée erronée.
La grammaire des cases : ce que personne n'explique
Les codes de cases du 2042 paraissent arbitraires. Ils ne le sont pas. Un code se lit en deux temps.
Le premier caractère indique la rubrique, c'est-à-dire la nature du revenu ou de la charge.
| Rubrique | Contenu |
|---|---|
| 1 | Traitements, salaires, pensions, retraites, rentes, revenus de remplacement |
| 2 | Revenus de capitaux mobiliers : dividendes, intérêts, produits de placement |
| 3 | Plus-values et gains divers, y compris sur actifs numériques |
| 4 | Revenus fonciers |
| 5 | Revenus des professions non salariées (déclarés sur l'annexe 2042-C-PRO) |
| 6 | Charges déductibles du revenu global |
| 7 | Réductions et crédits d'impôt |
| 8 | Divers : comptes détenus à l'étranger, prélèvements déjà acquittés, options |
| 0 | Situation particulière, dont les revenus exceptionnels ou différés |
La lettre suivante désigne la personne : A pour le premier déclarant, B pour le second, puis C, D, E pour les personnes à charge. C'est pourquoi le salaire du premier déclarant se déclare en 1AJ et celui du second en 1BJ : même rubrique, même nature, personne différente.
Deux conséquences pratiques. D'abord, si vous cherchez une case, commencez par identifier la rubrique : vous divisez la recherche par huit. Ensuite, une erreur très fréquente consiste à saisir les revenus des deux membres du couple sur la même ligne, ce qui fausse le calcul du taux individualisé de prélèvement à la source et, dans certains cas, le plafonnement de certains dispositifs.
Rubrique par rubrique : ce qu'il faut vérifier
État civil et situation de famille
C'est le bloc qui détermine le nombre de parts, donc le quotient familial, donc l'impôt. Il se remplit au regard de la situation au 1er janvier de l'année de déclaration, sauf pour les changements survenus en cours d'année qui ont leurs propres règles.
- Mariage ou PACS : l'année de l'union, le couple dépose en principe une déclaration commune, avec une option possible pour deux déclarations séparées au titre de cette année-là. L'option est irrévocable une fois la date limite passée : elle mérite une simulation dans les deux configurations.
- Divorce, rupture de PACS, séparation : chacun dépose une déclaration distincte pour l'année entière, en y portant ses revenus personnels et la quote-part des revenus communs.
- Décès : deux déclarations pour l'année, l'une pour la période antérieure au décès, l'autre pour la période postérieure.
- Parent isolé : la case T ouvre droit à une demi-part supplémentaire pour la personne qui vit seule et supporte effectivement la charge d'au moins un enfant. C'est l'oubli le plus coûteux de la première déclaration après une séparation.
- Garde alternée : la majoration de quotient familial est partagée entre les deux parents, chacun déclarant l'enfant en résidence alternée. La déclarer comme enfant à charge exclusive des deux côtés provoque un contrôle systématique.
- Rattachement d'un enfant majeur : possible sous conditions d'âge, avec un âge limite plus élevé si l'enfant poursuit des études. Le rattachement fait entrer les revenus de l'enfant dans le foyer ; l'alternative est la déduction d'une pension alimentaire. Là encore, la simulation tranche mieux que l'intuition.
Rubrique 1 — salaires, pensions et revenus de remplacement
Les montants sont pré-remplis à partir des données transmises par les employeurs et les organismes sociaux. Trois vérifications valent la peine :
- Recalculer à partir du bulletin de décembre, et non du cumul « net à payer ». C'est le net imposable cumulé qui doit correspondre — il diffère du net perçu, notamment du fait de la part non déductible de la CSG.
- Traquer les revenus de remplacement oubliés ou doublés : allocations chômage, indemnités journalières de sécurité sociale, pensions versées par plusieurs caisses. Une transition professionnelle en cours d'année multiplie les sources et les erreurs.
- Choisir entre l'abattement forfaitaire de 10 % et les frais réels. L'abattement est appliqué automatiquement. Les frais réels ne sont intéressants que s'ils le dépassent : trajets longs, double résidence, formation, matériel. Ils s'inscrivent en 1AK et 1BK, et ils supposent de conserver l'ensemble des justificatifs, y compris le détail kilométrique.
Rubrique 2 — revenus de capitaux mobiliers
Dividendes et intérêts sont, par défaut, soumis au prélèvement forfaitaire unique au taux global de 30 %, qui se décompose en 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux.
La case 2OP permet d'opter pour l'imposition au barème progressif. Deux points cruciaux : l'option est globale — elle s'applique à l'ensemble des revenus de capitaux mobiliers et des plus-values de l'année — et elle se reconduit chaque année sur décision expresse. Elle est généralement favorable aux foyers faiblement imposés, et défavorable au-delà. Le simulateur officiel répond en deux minutes ; ne cochez pas la case au jugé.
Rubrique 3 — plus-values et actifs numériques
Les plus-values de cession de valeurs mobilières figurent souvent déjà, transmises par les établissements financiers, mais le détail se fait sur l'annexe 2074 lorsqu'un calcul est nécessaire.
Pour les actifs numériques, la mécanique est en trois temps :
- Détailler chaque cession sur l'annexe 2086 : prix de cession, prix total d'acquisition du portefeuille, valeur globale du portefeuille au moment de la cession, plus ou moins-value.
- Reporter le résultat en rubrique 3 du 2042-C.
- Déclarer chaque compte ouvert, détenu, utilisé ou clos à l'étranger sur le formulaire 3916-bis, même resté inactif et même sans aucun gain.
Un point souvent mal compris : les échanges entre actifs numériques ne constituent pas un fait générateur d'imposition. Celui-ci intervient lors de la conversion en monnaie ayant cours légal ou de l'achat d'un bien ou d'un service.
Rubrique 4 — revenus fonciers
Deux régimes. Le micro-foncier s'applique en dessous d'un plafond de recettes et ouvre un abattement forfaitaire : les loyers bruts se portent directement sur le 2042. Le régime réel suppose l'annexe 2044, où l'on déduit les charges réelles : intérêts d'emprunt, travaux d'entretien et de réparation, taxe foncière, assurance, frais de gestion.
Le déficit foncier est imputable sur le revenu global dans la limite de 10 700 €, la fraction provenant des intérêts d'emprunt restant imputable sur les seuls revenus fonciers des années suivantes. Un plafond majoré, temporaire, a été prévu pour certains travaux de rénovation énergétique de logements très mal classés : vérifiez s'il est encore applicable à l'année que vous déclarez, car ces dispositifs sont régulièrement prorogés ou éteints.
Rubriques 6 et 7 — la confusion la plus fréquente
C'est l'erreur la plus répandue de toute la déclaration, et elle coûte de l'argent dans les deux sens.
| Charge déductible (rubrique 6) | Réduction ou crédit d'impôt (rubrique 7) | |
|---|---|---|
| Mécanisme | Se soustrait du revenu imposable avant calcul de l'impôt | Se soustrait de l'impôt une fois celui-ci calculé |
| Gain | Proportionnel à votre tranche marginale | Indépendant de la tranche |
| Exemples | Pensions alimentaires versées, versements volontaires sur un plan d'épargne retraite, CSG déductible | Dons, emploi à domicile, garde de jeunes enfants, investissements locatifs |
| Si l'impôt est nul | Le déficit peut réduire le revenu global | Une réduction est perdue, un crédit est remboursé |
La distinction entre réduction et crédit d'impôt mérite d'être retenue : une réduction ne peut pas rendre l'impôt négatif, un crédit est restitué au contribuable non imposable. L'emploi à domicile et la garde d'enfants sont des crédits ; la plupart des dispositifs d'investissement locatif sont des réductions.
Trois cas concrets :
- Les dons. Le taux de réduction est de 66 % pour les organismes d'intérêt général, dans la limite d'un pourcentage du revenu imposable ; il est de 75 % pour les organismes d'aide aux personnes en difficulté, dans la limite d'un plafond annuel de versement, l'excédent basculant au taux de 66 %. Les reçus fiscaux ne se joignent plus, mais ils se conservent.
- L'emploi à domicile. Crédit d'impôt égal à la moitié des dépenses, dans la limite d'un plafond annuel majoré selon la composition du foyer. Attention à déduire les aides perçues avant de reporter le montant.
- Le plan d'épargne retraite. Les versements volontaires sont déductibles du revenu global dans la limite d'un plafond individuel, indiqué sur votre dernier avis d'imposition. Les plafonds non utilisés des trois années précédentes sont reportables, et mutualisables entre conjoints. Ne recalculez pas ce plafond vous-même : lisez celui qui figure sur l'avis.
Rubrique 8 — comptes à l'étranger et options
La case des comptes ouverts, détenus, utilisés ou clos à l'étranger est la plus lourde de conséquences pour une simple omission. Chaque compte doit être détaillé sur le formulaire 3916, ou 3916-bis pour les comptes d'actifs numériques. L'absence de déclaration est sanctionnée par une amende de 1 500 € par compte et par année, portée à 10 000 € lorsque le compte est détenu dans un État non lié à la France par une convention d'assistance administrative.
Les comptes concernés incluent les comptes ouverts auprès d'établissements en ligne dont le siège est à l'étranger, y compris ceux ouverts pour un usage ponctuel puis abandonnés. L'échange automatique d'informations entre administrations rend l'omission très facilement détectable.
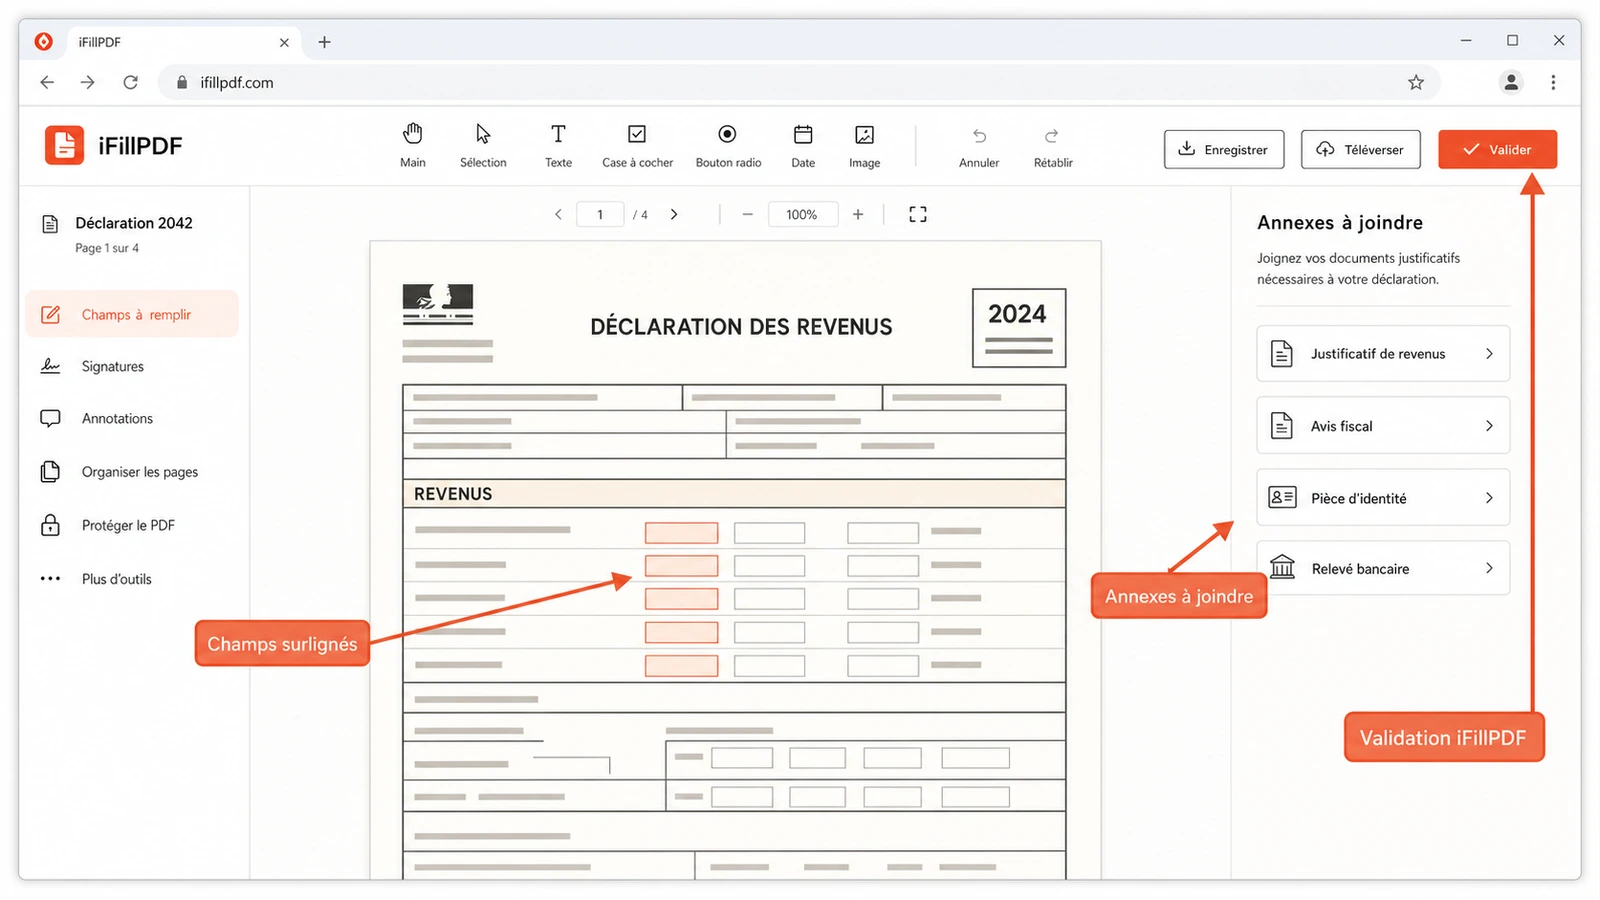
Les annexes selon votre profil
| Annexe | Pour qui |
|---|---|
| 2042-C | Revenus et charges complémentaires : plus-values sur actifs numériques, régimes particuliers, certaines charges spécifiques |
| 2042-C-PRO | Micro-entrepreneurs, professions libérales, revenus industriels et commerciaux, non commerciaux ou agricoles |
| 2042-RICI | Réductions et crédits d'impôt : investissements locatifs, dons, emploi à domicile, et l'essentiel des dispositifs |
| 2042-NR | Départ à l'étranger ou retour en France en cours d'année, pour les revenus de source française |
| 2044 | Revenus fonciers au régime réel |
| 2074 | Plus-values de cession de valeurs mobilières nécessitant un calcul détaillé |
| 2086 | Plus-values sur actifs numériques, cession par cession |
| 3916 / 3916-bis | Comptes bancaires, contrats d'assurance-vie et comptes d'actifs numériques détenus à l'étranger |
En ligne, ces annexes s'ouvrent en cochant les rubriques concernées au début du parcours. Sur papier, elles se téléchargent séparément et se joignent à l'envoi — c'est le moment où regrouper les formulaires en un seul PDF évite d'en oublier un.
Trois situations particulières
Micro-entrepreneur
Les recettes se déclarent sur le 2042-C-PRO, jamais sur le 2042 principal, et pour leur montant brut encaissé : c'est l'administration qui applique l'abattement forfaitaire correspondant à votre catégorie. Reporter un chiffre déjà abattu revient à s'appliquer deux fois l'abattement, et c'est un redressement quasi certain.
Deux vérifications : la case indiquant que vous avez opté pour le versement libératoire de l'impôt sur le revenu doit refléter votre situation réelle auprès de l'URSSAF, et les recettes déclarées à l'URSSAF doivent correspondre à celles déclarées aux impôts — les deux administrations se recoupent.
Départ ou retour de l'étranger
Une année de transition suppose deux déclarations : une 2042 classique pour la période de résidence fiscale française, et une 2042-NR pour les revenus de source française perçus après le départ. Pour les non-résidents, un taux minimum d'imposition s'applique aux revenus de source française — 20 %, puis 30 % au-delà d'un seuil revalorisé chaque année —, sauf option pour le taux moyen, généralement plus favorable lorsque les revenus mondiaux sont modestes. La déclaration relève d'un service dédié aux non-résidents.
Revenus exceptionnels ou différés
Une indemnité de rupture, un rappel de salaire portant sur plusieurs années, un capital versé en une fois peuvent faire basculer artificiellement le foyer dans une tranche supérieure. Le système du quotient permet d'atténuer cette progressivité en n'ajoutant qu'une fraction du revenu exceptionnel au revenu ordinaire pour le calcul du taux. Il se demande dans la rubrique 0, et il est très souvent ignoré.
Prélèvement à la source : ce que la déclaration déclenche
La déclaration ne sert pas seulement à liquider l'impôt de l'année écoulée : elle recalcule le taux de prélèvement à la source appliqué à partir de la fin de l'été, pour douze mois.
Trois choix restent à votre main : le taux personnalisé du foyer, le taux individualisé qui répartit la charge entre les conjoints selon leurs revenus respectifs, et le taux neutre qui évite de communiquer un taux à l'employeur, au prix d'un complément à verser directement. Le taux individualisé ne change rien au montant total dû par le foyer : il en modifie seulement la répartition entre les deux membres.
Si votre situation évolue après la déclaration — naissance, mariage, baisse de revenus, départ à la retraite —, signalez le changement dans votre espace personnel plutôt que d'attendre la campagne suivante. Une modulation à la baisse trop optimiste expose toutefois à une majoration si l'écart avec la réalité se révèle important.
Dix erreurs qui reviennent chaque année
- Valider le pré-rempli sans le vérifier. Les corrections tardives transmises par un employeur, une prime versée en fin d'année, une indemnité de rupture arrivent parfois après l'alimentation du formulaire.
- Confondre net à payer et net imposable. Le second est plus élevé, et c'est lui qui compte.
- Oublier la case T après une séparation. Une demi-part perdue, sur une année entière.
- Confondre charge déductible et crédit d'impôt. Une pension alimentaire portée en rubrique 7 ne produit aucun effet.
- Déclarer des recettes de micro-entreprise déjà abattues.
- Omettre un compte détenu à l'étranger, y compris un compte ouvert quelques semaines et jamais alimenté.
- Cocher l'option pour le barème sans simuler. Elle est globale et engage l'année entière.
- Additionner les revenus des deux conjoints sur une seule ligne.
- Oublier le système du quotient sur un revenu exceptionnel.
- Ne pas conserver les justificatifs. Ils ne se joignent plus, mais l'administration peut les demander pendant son délai de reprise, qui court jusqu'à la fin de la troisième année suivant celle de l'imposition. Conservez donc au minimum trois années pleines — davantage pour les pièces liées à un investissement pluriannuel.
Corriger après l'envoi
Une erreur découverte après validation n'a rien de dramatique, à condition de choisir la bonne voie.
- Avant la date limite : vous pouvez redéposer une déclaration en ligne, qui remplace la précédente. Sur papier, envoyez une déclaration rectificative portant clairement cette mention.
- Après la date limite, pendant la période de correction en ligne : un service de correction ouvre généralement de l'été à la fin de l'automne et permet de modifier la plupart des rubriques directement. C'est la voie la plus simple.
- Ensuite : il faut passer par une réclamation contentieuse, adressée au service des impôts des particuliers, en principe jusqu'au 31 décembre de la deuxième année suivant celle de la mise en recouvrement. Une réclamation ne suspend pas l'obligation de payer, sauf demande expresse de sursis.
Quant aux retards de dépôt, la mécanique est stable : un intérêt de retard s'ajoute aux droits, assorti d'une majoration de 10 % en l'absence de mise en demeure ou en cas de dépôt dans les trente jours suivant sa réception, portée à 40 % au-delà, et à 80 % en cas d'activité occulte.
Remplir la version papier proprement
Si vous relevez encore de la déclaration papier, quelques réflexes évitent un traitement retardé :
- Une donnée par case, en majuscules, sans dépasser les cases, à l'encre foncée. Les formulaires sont lus par des dispositifs de reconnaissance : une écriture qui déborde est mal lue.
- Aucun correcteur liquide : rayez proprement et réécrivez à côté, ou reprenez un formulaire vierge.
- Les deux signatures pour une déclaration commune.
- Le formulaire complet, y compris les pages sans montant : on ne retire pas les feuillets.
- Une copie de tout ce que vous envoyez, avant de poster.
Remplir le PDF au clavier plutôt qu'à la main résout la plupart de ces problèmes : l'alignement est parfait, la lecture automatique fiable, et vous conservez une version numérique exploitable l'année suivante. Vous pouvez remplir le formulaire 2042 directement dans le navigateur, ou passer par l'outil générique de remplissage de Cerfa pour les annexes. Une fois complété, faites-le signer si la démarche l'exige — signature de niveau simple, horodatée, avec l'empreinte SHA-256 du fichier —, regroupez les annexes en un seul fichier et ajustez son poids s'il doit être transmis en ligne. Un Cerfa rempli à l'écran est un PDF natif : c'est justement le cas où notre compresseur, qui réécrit la structure et purge les métadonnées sans toucher aux images, donne un gain réel — évitez seulement le niveau fort, qui aplatit les champs et rendrait le formulaire non modifiable. Notez enfin que l'éditeur demande un compte gratuit pour télécharger et que les exports gratuits portent un filigrane, à retirer avant d'adresser une pièce à l'administration — notre guide sur la préparation d'un PDF pour une administration française détaille les contraintes des téléservices.
FAQ
Où trouver le formulaire 2042 en PDF ? Sur le site de l'administration fiscale, à la fiche du formulaire, qui donne la version correspondant à la campagne en cours. Un exemplaire trouvé ailleurs risque d'être un millésime antérieur, avec des numéros de cases qui ont changé.
Puis-je remplir le 2042 sans Adobe Acrobat ? Oui. Le formulaire est un PDF que n'importe quel outil de remplissage sait compléter, y compris dans le navigateur, sans installation. Le sujet des formulaires PDF éditables est développé dans notre article sur comment créer un PDF modifiable.
Que se passe-t-il si je ne fais rien ? Si vous relevez de la déclaration automatique et que votre situation n'a pas changé, la déclaration récapitulative est validée tacitement. Dans tous les autres cas, l'absence de déclaration entraîne une taxation d'office assortie d'un intérêt de retard et d'une majoration, et fait perdre le bénéfice des charges et crédits que vous n'aurez pas déclarés.
Faut-il joindre les justificatifs ? Non. Reçus de dons, factures d'emploi à domicile, attestations de travaux, relevés bancaires ne se joignent plus. Ils doivent être conservés et produits sur demande, pendant toute la durée du délai de reprise de l'administration.
Comment déclarer si j'ai déménagé en cours d'année ? Vous déclarez à votre adresse au 1er janvier de l'année de déclaration, en signalant le changement d'adresse. Le déménagement peut modifier la vague de dépôt en ligne applicable, puisque celle-ci dépend du département de résidence, et il a des conséquences sur la taxe d'habitation résiduelle et la taxe foncière.
Le pré-rempli est faux : dois-je le corriger moi-même ? Oui, en modifiant le montant dans la case concernée et en conservant la pièce qui le justifie — bulletin de décembre, attestation de l'organisme payeur. Signalez également l'erreur à l'organisme qui a transmis la donnée, sans quoi elle se reproduira l'an prochain.
Le bon réflexe
Un 2042 bien rempli tient à une méthode : recenser d'abord toutes les sources de revenus, vérifier ensuite chaque montant pré-rempli contre sa pièce d'origine, ajouter enfin ce que l'administration ne peut pas connaître — situation familiale, comptes à l'étranger, dons, charges. Le simulateur officiel permet de tester une option avant de la cocher, et le service de correction en ligne rattrape l'essentiel des oublis. Pour la version papier, remplissez le formulaire au clavier plutôt qu'à la main : c'est plus lisible pour l'administration, et réutilisable l'année suivante. Si vous avez d'autres démarches administratives en cours, notre guide sur le remplissage d'un Cerfa de permis de construire applique la même méthode à un formulaire bien plus retors.